 中信建投证券研究发展部医药大健康研究团队一周核心推荐逻辑精选如下:
肿瘤mRNA疫苗:开创肿瘤治疗新范式,国内企业加速追赶
医疗器械行业周报
]article_adlist-->《肿瘤mRNA疫苗:开创肿瘤治疗新范式,国内企业加速追赶》
随着Moderna个性化肿瘤mRNA疫苗临床III期取得积极结果,mRNA肿瘤疫苗正朝着商业化阶段迈进,市场空间有望逐步打开。mRNA肿瘤疫苗与ICIs联用有望开创肿瘤治疗的新范式。分类来看,个性化肿瘤疫苗具有潜在更优的治疗效果,虽然生产成本较高,但也有更大的定价空间,而通用型疫苗凭规模化生产和较低成本,有望覆盖更广泛的患者群体。AI有望赋能多个环节,加速mRNA肿瘤疫苗的迭代升级。目前国内肿瘤mRNA疫苗研发正加速追赶,未来有望实现差异化突破,相关企业及产业链公司有望受益。
mRNA肿瘤疫苗:激活自身免疫,开创肿瘤治疗新范式。随着Moderna个性化肿瘤mRNA疫苗临床III期取得积极结果,mRNA肿瘤疫苗正朝着商业化阶段迈进;其适应症有望从目前已得到验证的黑色素瘤拓展至更多适应症领域,市场空间有望逐步打开。目前mRNA肿瘤疫苗主要与ICIs联用,未来有望成为肿瘤治疗的新范式;mRNA肿瘤疫苗也可能与其他治疗方式联合,为患者提供多维度的抗肿瘤策略。从产品类型看,个性化新抗原疫苗虽然在生产成本上高于通用型疫苗,但其个性化的抗原筛选和设计有望带来更好的肿瘤免疫效果,其定价空间也可能更大;通用型疫苗凭规模化生产和较低成本,有望覆盖更广泛的患者群体。AI有望赋能多个环节,加速mRNA肿瘤疫苗的迭代升级。
海外mRNA肿瘤疫苗研发进展:1)Moderna:肿瘤mRNA疫苗全球领跑者,肿瘤疫苗管线以Intismeran为核心,围绕辅助治疗场景展开广泛布局;适应症覆盖黑色素瘤、非小细胞肺癌(NSCLC)、膀胱癌和肾细胞癌等多个瘤种。Intismeran临床III期取得积极结果,成为肿瘤疫苗重要里程碑事件。2)BioNTech:在mRNA肿瘤疫苗领域布局最早,其核心肿瘤疫苗平台为FixVac(固定抗原现货疫苗)和iNeST(个性化新抗原特异性免疫疗法),其中autogene cevumeran(BNT122/ RO7198457)是最具代表性的个性化肿瘤疫苗产品,临床I期展示出持久的T细胞免疫与生存获益。
国内肿瘤mRNA疫苗布局及进展梳理:截至2026年中,国内已有超过20-30家企业布局肿瘤mRNA疫苗,整体处于1-2期临床及更早阶段,呈现加速追赶趋势,期待国内企业后续实现临床突破。1)恒瑞医药/瑞宏迪医药:通用型现货疫苗(RGL-232,处于临床I期)和个性化新抗原疫苗(RGL-270,进入临床II期)双线布局,有望与自身管线协同。2)云顶新耀:拥有端到端mRNA技术平台,AI算法打造核心竞争力,布局个性化肿瘤疫苗EVM16和现货型疫苗EVM14。3)康方生物:布局个性化肿瘤疫苗AK154,打造“疫苗+IO双抗”协同组合。4)石药集团/巨石生物:打造端到端mRNA平台,布局通用型现货疫苗SYS6026。5)康希诺:mRNA开发和制备平台布局完善,拥有差异化递送系统,布局治疗性肿瘤疫苗。6)百克生物:通过参股传信生物合作布局肿瘤mRNA疫苗领域。7)安科生物:参股合肥阿法纳生物、并合资设立合肥阿法纳安科生物,布局mRNA肿瘤疫苗赛道。
投资建议:相关上市公司可分为“管线及技术平台布局方” 与“产业链受益者”两条主线。建议关注:已有mRNA肿瘤疫苗布局,并进入人体试验阶段的企业;mRNA产业链相关环节。
风险提示:
行业政策风险:因为行业政策调整带来的研究设计要求变化、价格变化、带量采购政策变化、医保报销范围及比例变化的风险。尤其是集采、医保支付政策的变化,对行业发展预期影响较大。 研发不及预期风险:新药和器械在研发过程中,存在临床入组进度不确定、疗效结果及安全性结果数据不确定的风险。 审批不及预期风险:审批过程中存在资料补充、审批流程变化因素导致的审批周期延长的风险。 宏观环境波动风险:全球经济增速进一步放缓,可能影响下游需求,此外还需要考虑国际关系、气候变化、通货膨胀及汇率和利率方面的风险。
报告来源

证券研究报告名称:《肿瘤mRNA疫苗:开创肿瘤治疗新范式,国内企业加速追赶》
对外发布时间:2026年8月23日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
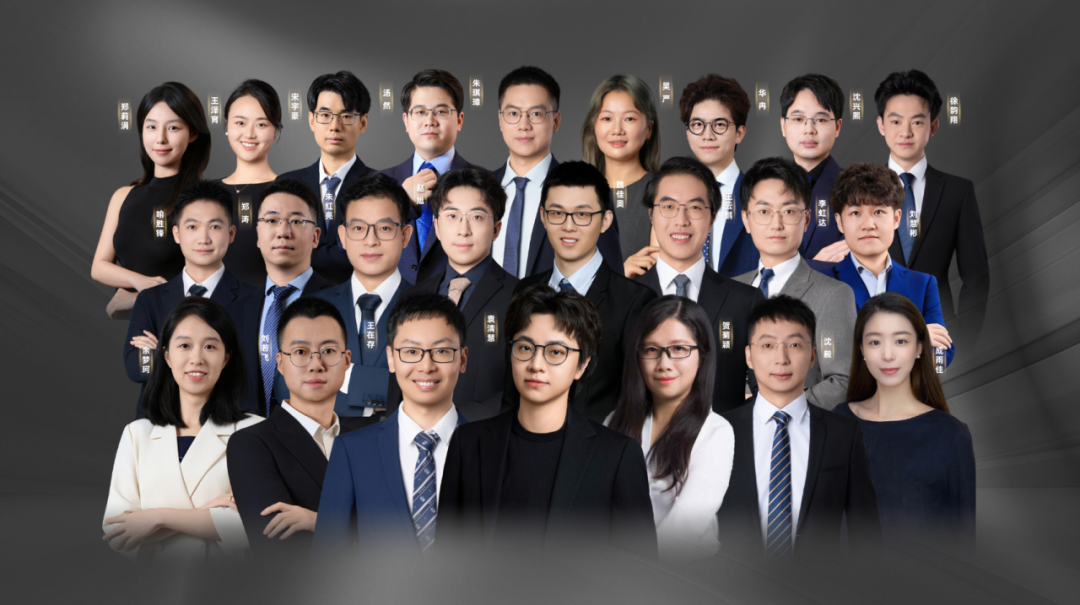
袁清慧 SAC 编号:S1440520030001
SFC 编号:BPW879
王在存 SAC 编号:S1440521070003
刘若飞 SAC 编号:S1440519080003
SFC 编号:BVX723
汤然 SAC 编号:S1440524100001
贺菊颖 SAC 编号:S1440517050001
SFC 编号:ASZ591
《医疗器械行业周报》
本周(8.17-8.21)中报业绩表现较好的公司以及股价低位的公司具有较好的市场表现。建议2026年加配医疗器械板块,短期来看,建议把握2026年业绩改善个股的业绩和估值修复机会,高值耗材和IVD板块的集采或降价影响将于下半年逐步出清,多家细分赛道龙头将于2026年迎来加速增长,同时建议关注手术机器人、脑机接口等新科技方向,相关技术突破和商业化落地有望持续催化板块热度。长期来看,医疗器械板块投资机会来自创新、出海和并购整合,板块的创新和国际化能力得到认可,估值正在重构。
医疗器械板块拐点来临,2026年业绩改善个股存在业绩估值修复机会。重点关注26年业绩比25年加速增长的公司,未来有望实现业绩估值双击。2026年医疗器械A股建议重点关注业绩修复和出海相关的投资机会,港股建议重点关注多家医疗器械优质企业赴港上市带来的板块效应,以及多家医疗器械细分龙头公司逐步释放利润和低估值的布局机会。
医疗器械板块的长期投资机会来自创新、出海和并购整合,板块的创新性和国际化能力得到认可,估值正在被重估。创新药板块大涨之后,医疗器械板块具有全球竞争力的改进式创新、突破式创新的产品正在被逐步认可,也有一批公司积极战略拓展第二增长曲线、实现海外业务高增长,估值迎来上涨。
建议持续关注市场空间大、国产化率低的创新医疗(维权)器械赛道,以及并购重组、脑机接口、AI医疗、手术机器人、外骨骼机器人等主题方向的投资机会。建议关注创新医疗器械的临床、注册、放量、出海等方面的相关催化,如PFA、RDN、TAVR等产品。潜在催化较多的方向有望出现涨幅数倍的个股,未来AI医疗、脑机接口等也有望成为投资人重点关注的新科技方向。
风险提示:行业政策风险、研发不及预期风险、审批不及预期风险、宏观环境波动风险、中东地缘政治风险。
报告来源
证券研究报告名称:《医疗器械行业周报》
对外发布时间:2026年8月23日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
袁清慧 SAC 编号:S1440520030001
SFC 编号:BPW879
王在存 SAC 编号:S1440521070003
SFC 编号:BVA292
朱红亮 SAC 编号:S1440521080001
郑涛 SAC 编号:S1440524060004
近期热门视频 ]article_adlist-->更多精彩视频,尽在中信建投证券研究视频号,欢迎关注
重要提示及免责声明
重要提示:
通过本订阅号发布的观点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非中信建投客户中的机构类专业投资者,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
]article_adlist-->免责声明:本订阅号(微信号:中信建投证券研究)为中信建投证券股份有限公司(下称“中信建投”)研究发展部依法设立、独立运营的唯一官方订阅号。
本订阅号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的机构类专业投资者。中信建投不因任何订阅或接收本订阅号内容的行为而将订阅人视为中信建投的客户。
本订阅号不是中信建投研究报告的发布平台,所载内容均来自于中信建投已正式发布的研究报告或对报告进行的跟踪与解读,订阅者若使用所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解。提请订阅者参阅中信建投已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
中信建投对本订阅号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据中信建投后续发布的证券研究报告在不发布通知的情形下作出更改。中信建投的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本订阅号中资料意见不一致的市场评论和/或观点。
本订阅号发布的内容并非投资决策服务,在任何情形下都不构成对接收本订阅号内容受众的任何投资建议。订阅者应当充分了解各类投资风险,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本订阅号内容做出的任何决策与中信建投或相关作者无关。
本订阅号发布的内容仅为中信建投所有。未经中信建投事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本订阅号发布的全部或部分内容,亦不得从未经中信建投书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本订阅号发布的全部或部分内容。版权所有,违者必究。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
翻翻配资提示:文章来自网络,不代表本站观点。